Ce este dobânda fixă și cum funcționează?
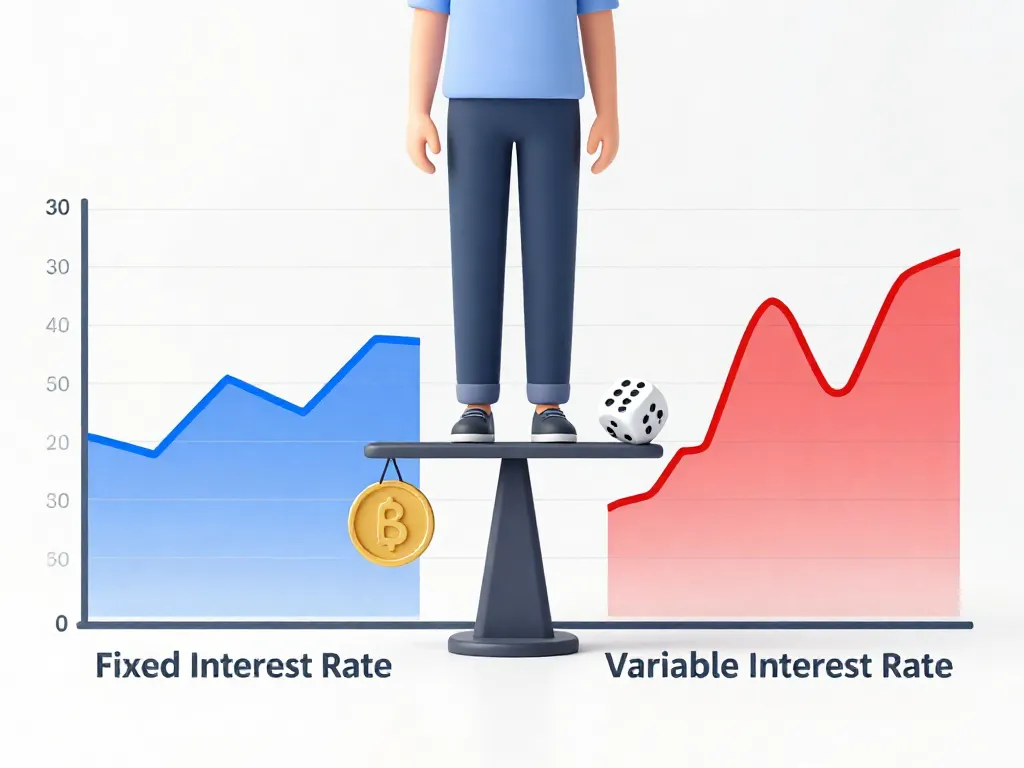
Dobânda fixă rămâne neschimbată pe toată perioada de creditare, oferind stabilitate în planificarea bugetului lunar. Principalul avantaj este predictibilitatea: știi exact cât vei plăti la fiecare rată, indiferent de fluctuațiile pieței financiare.
Dezavantajul este că, de obicei, dobânda fixă este mai mare decât cea variabilă la începutul creditului. În plus, nu poți beneficia de o eventuală scădere a ratelor dobânzii de pe piață.
Ce este dobânda variabilă și cum funcționează?
Dobânda variabilă se modifică periodic, în funcție de un indice de referință (de exemplu, ROBOR sau IRCC). Acest tip de dobândă poate fi inițial mai mic decât cel fix, ceea ce atrage mulți clienți.
Riscul principal este că ratele pot crește semnificativ în timp, afectând bugetul. Dacă rata dobânzii de referință urcă, și rata ta va crește, putând deveni greu de suportat.
Comparație între dobânda fixă și variabilă
Predictibilitate
Dobânda fixă oferă siguranță: plățile sunt constante. Dobânda variabilă este imprevizibilă și poate varia de la o lună la alta.
Cost inițial
De regulă, dobânzile variabile sunt mai mici la început. Dacă piața este stabilă sau în scădere, poți economisi. Dar dacă dobânzile cresc, costul total poate depăși cel al unui credit cu dobândă fixă.
Risc
Dobânda fixă elimină riscul majorării ratelor. Dobânda variabilă te expune la riscul de piață, care poate fi semnificativ pe termen lung.
Cum alegi varianta sigură pentru tine?
Stabilitatea veniturilor
Dacă ai un venit fix și previzibil, dobânda fixă este recomandată. Dacă veniturile tale sunt variabile sau ai un fond de urgență solid, poți considera dobânda variabilă.
Toleranța la risc
Persoanele care nu suportă incertitudinea preferă dobânda fixă. Cei care sunt dispuși să riște pentru o rată inițială mai mică pot opta pentru variabilă.
Perioada creditului
Pe termen scurt (sub 5 ani), dobânda variabilă poate fi avantajoasă, mai ales dacă anticipi o scădere a indicilor. Pe termen lung, dobânda fixă oferă protecție împotriva creșterilor masive.
Contextul economic
În perioade de incertitudine economică sau inflație ridicată, dobânda fixă este mai sigură. Când economia este stabilă și dobânzile sunt scăzute, variabila poate fi o alegere bună.
Soluții hibride și alternative
Unele bănci oferă produse cu dobândă fixă pentru o perioadă inițială (de exemplu, 3-5 ani), apoi variabilă. Acestea combină predictibilitatea pe termen scurt cu flexibilitatea pe termen lung.
De asemenea, poți opta pentru un credit cu dobândă variabilă și o marjă fixă, care îți oferă o oarecare stabilitate.
Concluzii și recomandări
Alegerea între dobânda fixă și variabilă trebuie făcută pe baza situației tale financiare, a orizontului de timp și a apetitului pentru risc. Nu există o variantă universal valabilă; fiecare are avantaje și dezavantaje.
Recomandarea noastră este să îți analizezi bugetul, să calculezi scenarii posibile (inclusiv o creștere a dobânzii) și să consulți un specialist în credite înainte de a lua o decizie. Aminteste-ți: o alegere informată este o alegere sigură.