Ce înseamnă cu adevărat independența financiară?
Independența financiară (FI – Financial Independence) nu înseamnă neapărat să fii milionar sau să ai un cont bancar impresionant. Este mai degrabă un concept bazat pe libertate: capacitatea de a-ți susține stilul de viață actual (sau dorit) fără a depinde de un venit activ dintr-un loc de muncă. În esență, este momentul în care veniturile tale pasive (din investiții, chirii, drepturi de autor etc.) acoperă toate cheltuielile tale.
De exemplu, dacă cheltuielile tale lunare sunt de 2.000 de euro, iar veniturile pasive sunt de 2.000 de euro pe lună, ești independent financiar. Nu contează că ai „doar” 600.000 de euro în active, față de altcineva care are 10 milioane. Ceea ce contează este echilibrul dintre cheltuieli și venituri pasive. Independent financiar poți fi și cu o sumă relativ mică, dacă trăiești simplu.
Bogăția – mai mult decât bani
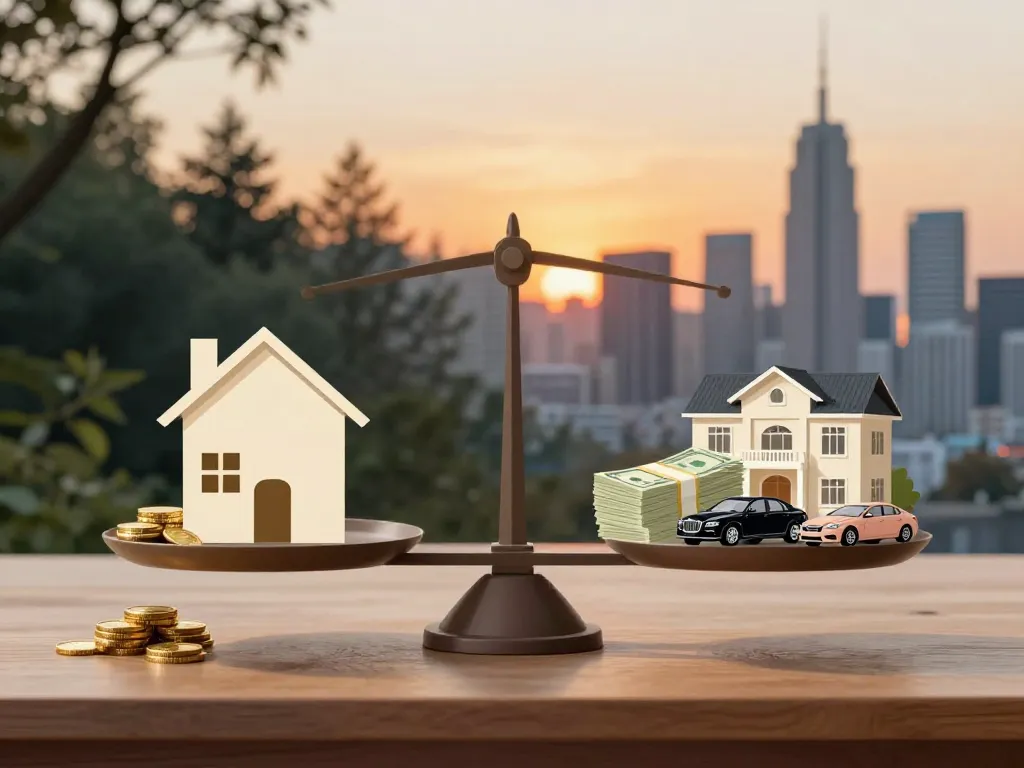
Bogăția este de obicei asociată cu acumularea de active lichide, imobiliare, afaceri sau alte bunuri de valoare mare. Un om bogat poate avea un stil de viață extravagant, dar adesea bogăția vine la pachet cu un nivel ridicat de stres, responsabilități și, paradoxal, uneori chiar cu o dependență de muncă pentru a menține acel nivel de trai. Bogăția este deseori măsurată în termeni absoluti: câți bani ai, câte proprietăți deții, ce mașini conduci.
Diferențe esențiale între cele două concepte
Scopul principal: Independența financiară are ca scop libertatea de a nu munci pentru bani. Bogăția are ca scop acumularea și creșterea averii, adesea ca semn de statut sau putere.
Relația cu munca: Persoana independentă financiar poate alege să nu muncească deloc, sau să muncească din pasiune. Omul bogat, mai ales dacă averea este concentrată într-o afacere activă, poate fi sclavul propriei afaceri.
Nivelul de trai: Independența financiară nu implică neapărat lux. Bogăția permite un consum nelimitat, dar deseori costurile fixe sunt și ele uriașe.
Riscul și volatilitatea: O persoană independentă financiar are de obicei un portofoliu diversificat și o rată de retragere sigură (de exemplu 3-4% pe an). Un om bogat poate fi expus la riscuri mai mari dacă activele sale sunt concentrate într-un singur domeniu.
Cum să alegi între independența financiară și bogăție?
Alegerea depinde de valorile și personalitatea ta. Iată câteva întrebări pe care să ți le pui:
- Ce înseamnă libertatea pentru tine? Dacă libertatea înseamnă să ai timp pentru hobby-uri, familie și călătorii, independența financiară este ținta potrivită.
- Ești dispus să amâni gratificația pe termen lung? Independența financiară necesită o rată mare de economisire (adesea 50% din venit) și un stil de viață frugal. Bogăția poate necesita antreprenoriat și riscuri mari, dar poate aduce rezultate spectaculoase mai rapid.
- Cât de important este statutul social pentru tine? Dacă îți dorești recunoaștere, mașini scumpe sau case mari, bogăția poate fi obiectivul tău. Dacă îți pasă mai mult de liniște și siguranță, independența financiară este calea.
Strategii pentru atingerea independenței financiare
Pentru a ajunge la FI, ai nevoie de un plan clar. Cele mai comune metode includ:
- Metoda 4%: Economisești și investești până când portofoliul tău atinge de 25 de ori cheltuielile anuale. Apoi, retragi 4% pe an, ajustat cu inflația.
- FIRE (Financial Independence, Retire Early): Varianta extremă, cu economisire agresivă (70-80% din venit) și pensionare la 30-40 de ani.
- Barista FIRE: Economisești suficient încât să ai nevoie doar de un venit part-time, nu de un job full-time.
Cum să devii bogat (dacă asta îți dorești)
Dacă alegi calea bogăției, concentrează-te pe:
- Antreprenoriat: Construiește o afacere scalabilă, care poate genera venituri mari.
- Investiții cu risc ridicat: Venture capital, criptomonede, imobiliare cu efect de levier.
- Creșterea veniturilor active: Cariere bine plătite (medicină, IT, consultanță de top) și upskilling constant.
- Reinvestirea profitului: Nu cheltui tot ce câștigi, ci reinvestește pentru a accelera creșterea.
Care este adevărata ta țintă?
Răspunsul corect poate fi niciunul dintre extreme, ci o combinație personalizată. Poți urmări bogăția într-o primă fază pentru a acumula capital, apoi să te orientezi către independența financiară. Sau poți alege un echilibru: să muncești la un job pe care îl iubești, fără presiunea de a deveni bogat, și să economisești suficient pentru a fi independent la pensie.
Este important să înțelegi că independența financiară nu este un număr fix, ci o stare subiectivă. Unii se simt independenți cu un portofoliu modest, alții nu se simt niciodată suficient de bogați. Reflectează la propriile tale dorințe și nu te lăsa prins în cursa comparării cu alții.
Concluzie
Atât independența financiară, cât și bogăția sunt obiective valoroase, dar răspund unor nevoi diferite. Alegerea corectă depinde de ce fel de viață vrei să trăiești. Înainte de a începe planificarea financiară, întreabă-te: „Vreau să am totul, sau vreau să am nevoie de puțin?”. Răspunsul îți va ghida strategia și, în final, fericirea pe termen lung.