Ce este regula 50/30/20 și de ce funcționează?
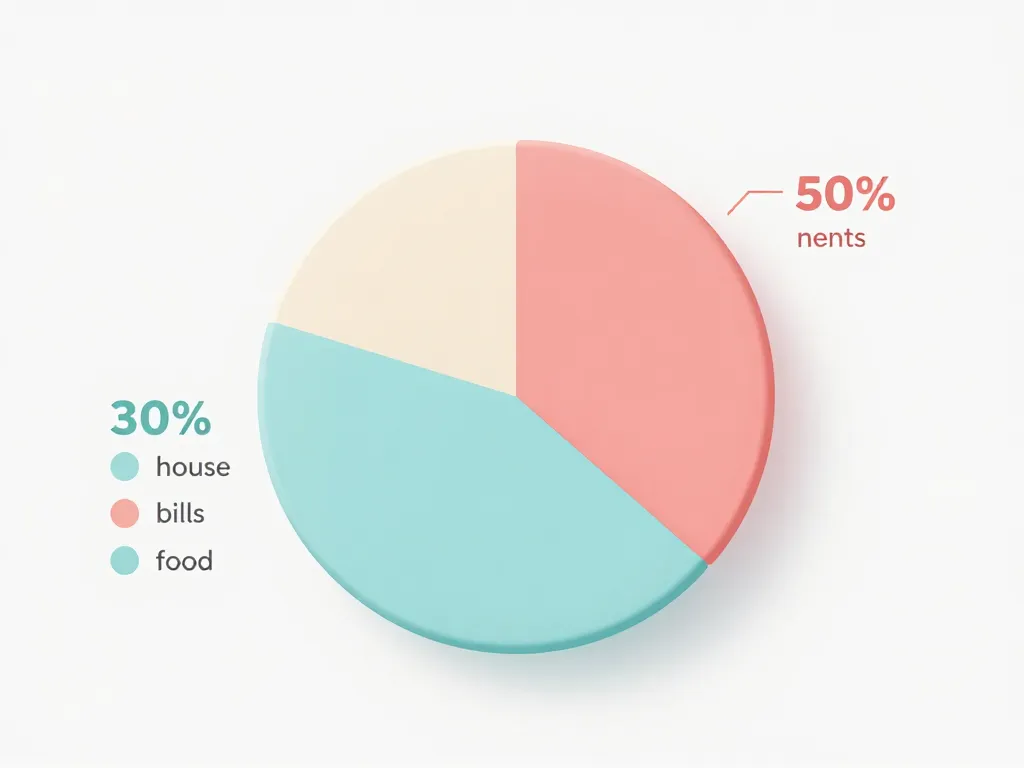
Regula 50/30/20 este o metodă clasică de bugetare personală, popularizată de senatorul Elizabeth Warren în cartea „All Your Worth: The Ultimate Lifetime Money Plan”. Principiul ei este simplu: 50% din venituri pentru nevoi, 30% pentru dorințe și 20% pentru economii. Nu este o regulă rigidă, ci mai degrabă o orientare care te ajută să îți menții echilibrul financiar fără să devii obsedat de fiecare bănuț.
De ce funcționează? Pentru că oferă o structură clară, fără a fi prea restrictivă. Îți permite să îți acoperi costurile esențiale, să te bucuri de plăceri mărunte și, în același timp, să construiești un fond de siguranță. Este ideală pentru persoanele care vor să pornească pe drumul independenței financiare fără să se simtă copleșite.
Cum calculezi corect cele 50% pentru nevoi
Prima categorie, nevoile (50%), include cheltuielile obligatorii și esențiale pentru supraviețuire. Nu vorbim despre orice factură sau abonament, ci strict de ceea ce ai nevoie pentru a trăi.
Ce intră în categoria nevoi?
- Chirie sau rată la credit ipotecar
- Facturi la utilități (apă, curent, gaz, internet de bază)
- Alimente (strict necesarul, nu fine dining)
- Transport (abonamente, combustibil pentru navetă)
- Asigurări medicale sau de viață esențiale
- Împrumuturi minime obligatorii (dobânzi la carduri, împrumuturi personale)
Calcul practic: Dacă salariul tău net este de 5.000 de lei pe lună, suma alocată nevoilor este de maximum 2.500 de lei. Orice depășire peste acest prag înseamnă că trebuie să reduci cheltuielile sau să îți crești veniturile.
Sfat util: Monitorizează-ți cheltuielile timp de o lună pentru a vedea unde se duc banii. Ajustează abonamentele, renunță la pachetele TV inutile și gătește acasă mai des. Chiar și mici economii la această categorie pot elibera bani pentru restul bugetului.
30% pentru dorințe – cum te bucuri de viață fără vinovăție
A doua categorie, dorințele (30%), este poate cea mai importantă pentru menținerea motivației. Fără o parte din venit pe care să o poți cheltui liber, orice plan financiar devine sufocant și greu de respectat pe termen lung.
Exemple de dorințe sănătoase
- Cina în oraș sau livrări de mâncare
- Vacanțe și city-break-uri
- Abonamente la sală, cursuri online, hobby-uri
- Cumpărături de haine, accesorii, gadgeturi
- Servicii de streaming, Spotify, Netflix
Important: Nu te simți vinovat când cheltuiești acești bani. Scopul lor este exact acela de a te bucura de viață. Dacă observi că depășești procentul de 30%, înseamnă că trebuie să faci alegeri mai conștiente – poate nu mai comanzi de mâncare în fiecare zi, sau alegi o vacanță mai ieftină. Nu e vorba de privare, ci de prioritizare.
Dacă dorești să economisești mai mult, poți canaliza o parte din banii de dorințe către obiective pe termen lung (de exemplu, în loc de o cină scumpă, pui acei bani într-un fond de călătorii). Astfel, amâni plăcerea, dar nu renunți la ea.
20% pentru economii – construiește-ți viitorul financiar
Ultima categorie, economiile (20%), este cea care îți garantează siguranța și independența pe termen lung. Nu este vorba doar de a pune bani deoparte, ci de a-i investi inteligent.
Ce poți face cu cei 20%?
- Fond de urgență: Minim 3-6 luni de cheltuieli esențiale. Este primul pas, înainte de orice altceva.
- Investiții: Acțiuni, ETF-uri, fonduri mutuale, depozite bancare. Alege instrumente care se potrivesc profilului tău de risc.
- Plata datoriilor (dacă ai dobânzi mari): Dacă ai carduri de credit cu dobândă mare, prioritatea zero este să le plătești, chiar dacă asta înseamnă să aloci mai mult de 20% o perioadă. Odată ce scapi de ele, poți redirecționa banii către economii.
- Economii pentru obiective mari: Mașină, avans pentru casă, cursuri de specializare.
Automatează economiile! Configurează un ordin permanent în prima zi după salariu, astfel încât cei 20% să plece direct într-un cont separat. Dacă aștepți să vezi ce rămâne la final de lună, vei găsi întotdeauna motive să cheltuiești mai mult.
Dacă ai împrumuturi cu dobânzi mici (cum ar fi un credit ipotecar), le poți plăti în ritmul normal, în timp ce investești 20%. Nu face greșeala să amâni toate investițiile până când nu ai plătit orice datorie, pentru că pierzi efectul dobânzii compuse.
Exemplu practic: aplicarea regulii pe un salariu de 6.000 lei
Hai să vedem cum ar arăta bugetul cu un venit net de 6.000 lei pe lună.
- Nevoi (50%): 3.000 lei – acoperă chiria (1.500 lei), facturi (400 lei), alimente (800 lei), transport (200 lei) și asigurări (100 lei). Total: 3.000 lei – perfect.
- Dorințe (30%): 1.800 lei – cină în oraș de 3 ori (300 lei), abonament sală (150 lei), streaming (50 lei), haine (300 lei), hobby-uri (200 lei), vacanță economisită lunar (800 lei).
- Economii (20%): 1.200 lei – 500 lei fond de urgență, 500 lei investiții în ETF-uri, 200 lei cursuri online.
Observă că doar respectând aceste procentaje, reușești să acoperi tot ce este important, să te bucuri de viață și, în același timp, să pui bani deoparte lunar. Cu 1.200 lei economisiți în fiecare lună, într-un an ai putea strânge peste 14.000 lei (plus randamentul investițiilor).
Cum adaptezi regula când veniturile sunt mai mici sau mai mari
Regula 50/30/20 este un ghid, nu o lege. Dacă ai un salariu mic și nevoile depășesc 50%, e normal. În această situație, ajustează procentele: de exemplu, 60% nevoi, 20% dorințe, 20% economii. Scopul este să găsești un echilibru realist, nu să te frustrezi.
Dacă ai venituri mari, poți să crești economiile la 30-40% și să reduci dorințele la 10-20%. Regula este utilă mai ales ca punct de plecare și pentru a construi obiceiul de a economisi constant, indiferent de sumă.
Greșeli frecvente și cum să le eviți
- Confuzia între nevoi și dorințe: O geantă de designer nu este o nevoie, iar o cină scumpă în oraș nu este neapărat necesară. Fii sincer cu tine.
- Uitarea cheltuielilor anuale: Asigurările, impozitele, cadourile de Crăciun – planifică-le lunar, împărțind suma la 12. Altfel, luna respectivă vei depăși bugetul.
- Ignorarea inflației: Pe măsură ce prețurile cresc, revizuiește-ți procentele. Ce era suficient acum 2 ani poate să nu mai fie.
- Economii fără un scop clar: Dacă nu știi de ce economisești, vei fi tentat să cheltuiești banii din fondul de rezervă. Stabilește-ți obiective: vacanță, casă, pensie.
Instrumente utile pentru a aplica regula
Poți folosi aplicații de bugetare precum YNAB (You Need A Budget), Mint, 1Money sau simpla foaie de calcul Excel. Multe bănci oferă funcții de categorisire automată a cheltuielilor. Important este să îți pui un reminder lunar să verifici progresul.
Dacă preferi metoda fizică, încearcă sistemul plicurilor: scoate banii în numerar la începutul lunii și pune-i în trei plicuri (50%, 30%, 20%). Când se termină banii dintr-un plic, nu mai cheltui. Este o metodă dură, dar extrem de eficientă pentru cei care au tendința de a cheltui prea mult.
Concluzie: începe azi, nu mâine
Regula 50/30/20 nu este o soluție magică, ci un cadru simplu care te ajută să iei controlul asupra finanțelor tale. Nu trebuie să fii expert contabil pentru a o aplica. Tot ce ai nevoie este disciplină, sinceritate cu tine însuți și dorința de a face pași mici, dar constanți, către un viitor financiar mai sigur.
Începe chiar acum: notează-ți venitul net, împarte-l în trei categorii, acționează. În câteva luni, vei vedea cum stresul financiar scade, iar liniștea crește.